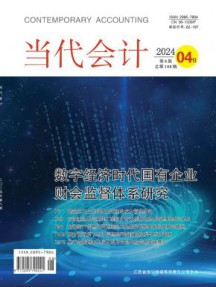
《当代会计》杂志是省级期刊,创办于2014年,发行周期是半月刊。复合影响因子0.64,由江西省报刊传媒有限责任公司主办,中文天地出版传媒集团股份有限公司主管。该刊已被知网收录(中)、万方收录(中)等主流学术数据库收录,并先后斩获中国优秀期刊遴选数据库、中国期刊全文数据库(CJFD)等荣誉,本站非杂志官网。
《当代会计》是由江西省报刊传媒有限责任公司主办,中文天地出版传媒集团股份有限公司主管的全国性经济类期刊,创刊于2014年,刊号(CN 36-1330F,ISSN 2095-7904),邮发代号:82-197,全年定价:532.00元/期,半月刊。该杂志以刊登经济科学论文、评价经济科研成果、探讨经济教学规律、传播经济教学经验、开展经济学术讨论、报道经济研究动态、提供国内外经济信息为主旨,引领经济前沿和热难点问题研究,助经济经学者成长。该刊级别为省级期刊,欢迎广大读者订阅。
《当代会计》期刊栏目主要有:前沿 理论探索 财务管理 金融分析 审计广角 工作交流 实务园地
(1)文章所引文献必须是作者直接阅读参考过的、最主要的、公开出版的文献。
(2)论文类来稿附不超过200字的中英文摘要及关键词3~8个。
(3)所投稿件须系作者独立研究完成之作品,对他人知识产权有充分尊重,无任何违法、违纪和违反学术道德等内容。
(4)文稿的首页末注明第一作者的姓名、出生年、籍贯、性别、职称、学位、专业研究方向及论文属何项目、资金来源。
(5)题名与标题以最恰当、简明的词句反映论文、报告中的最重要的特定内容,题名应避免使用不常见的缩略语、首字母缩写词、字符、代号和公式等。
| 年度 | 2017 | 2018 | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 |
| 影响因子 | 0.2271 | 0.2778 | 0.3475 | 0.2006 | 0.2579 | 0.265 | 0.222 | 0.0718 |
| 立即指数 | 0.0827 | 0.0561 | 0.0195 | 0.059 | 0.0399 | 0.0015 | 0.0046 | 0.0063 |
| 发文量 | 532 | 553 | 2209 | 1645 | 1781 | 1367 | 1531 | 1593 |
| 引用半衰期 | 3.07 | 3.12 | 1.97 | 2.15 | 2.44 | 2.61 | 2.56 | 2.18 |
| 被引半衰期 | 2.02 | 2.14 | 2.33 | 1.94 | 2.22 | 2.39 | 2.91 | 3.66 |
| 被引次数 | 44 | 31 | 43 | 97 | 71 | 2 | 7 | 10 |
| 期刊他引率 | 0.96190476 | 0.96277916 | 0.9039735 | 0.73968256 | 0.6848829 | 0.8710179 | 0.82145596 | 0.8560158 |
| 平均引文率 | 3.6034 | 3.7523 | 3.4636 | 4.9781 | 5.7187 | 6.2619 | 6.4161 | 6.5574 |
1、主要引证文献期刊分析
| 序号 | 期刊 | 涉及文献量 |
| 1 | 《财会学习》 | 961 |
| 2 | 《纳税》 | 615 |
| 3 | 《财经界》 | 606 |
| 4 | 《现代经济信息》 | 445 |
| 5 | 《大众投资指南》 | 390 |
| 6 | 《首席财务官》 | 378 |
| 7 | 《投资与创业》 | 299 |
| 8 | 《中国集体经济》 | 292 |
| 9 | 《行政事业资产与财务》 | 286 |
| 10 | 《中国市场》 | 278 |
2、主要参考文献期刊分析
| 序号 | 期刊 | 涉及文献量 |
| 1 | 《财会学习》 | 2614 |
| 2 | 《财经界》 | 2004 |
| 3 | 《纳税》 | 1476 |
| 4 | 《现代经济信息》 | 1011 |
| 5 | 《中国乡镇企业会计》 | 941 |
| 6 | 《会计之友》 | 893 |
| 7 | 《行政事业资产与财务》 | 836 |
| 8 | 《中国集体经济》 | 832 |
| 9 | 《中国市场》 | 806 |
| 10 | 《企业改革与管理》 | 805 |
| 序号 | 机构名称 | 发文量 | 相关发文主题 |
| 1 | 贵州财经大学 | 141 | 企业;财务;会计;披露;绩效 |
| 2 | 安徽财经大学 | 130 | 财务;会计;企业;审计;绩效 |
| 3 | 国家税务总局 | 102 | 公告;增值税;纳税;企业;所得税 |
| 4 | 重庆工商大学 | 100 | 财务;企业;审计;会计;绩效 |
| 5 | 中华人民共和国财政部 | 88 | 税政;企业;计划单列市;税收;会计 |
| 6 | 南京财经大学 | 63 | 会计;企业;财务;审计;绩效 |
| 7 | 南京审计大学 | 56 | 审计;内部审计;内部控制;高校;上市公司 |
| 8 | 天健会计师事务所 | 34 | 会计;审计;财务;企业;会计师 |
| 9 | 东北财经大学 | 28 | 会计;企业;内部控制;财务;盈余 |
| 10 | 能源集团 | 24 | 企业;财务;预算管理;财务管理;煤炭 |
当代会计杂志是由江西省报刊传媒有限责任公司主办的一本省级期刊,国际刊号:2095-7904,国内刊号:36-1330F。当代会计杂志可用于职称评定,您可以放心投稿。
大多数核心期刊我们都是可以提供咨询服务的。目前核心期刊主要分为以下几类:1.国内核心:按照权威度排序,社科类:南大核心>南大扩展>北大核心>科技核心 按照权威度排序。工科类:CSCD C库>CSCD E库(相当于CSCD扩展)>北大核心>科技核心。2.国外核心(全英文):按照权威度排序为:SSCI=SCI>EI>ISTP=CPCI。
为了确保您的职称评定顺利进行,我们建议提前半年到一年开始准备,这样能够保证有充足的时间来处理所有相关事宜。如果客户需要加急服务,我们会与杂志社进行沟通,以确定是否可以提供加急服务。请注意,如果确认可以加急,可能会收取一定的加急费用。
期刊编辑会综合考虑多个因素,如发表范围、学术价值和原创性等,对稿件进行综合评估。尽管任何机构均无法保证每篇稿件都会被发表,但我们可以用专业知识和丰富经验,协助您理解并遵循期刊的发表要求,从而提高您的稿件被发表的机率。
期刊发表的费用因期刊不同而异。根据您的需求,我们会为您推荐性价比最高的期刊,并提供专业的期刊供您选择。一般来说,只要符合职称要求,大多数作者都会选择性价比最高的期刊作为意向期刊进行重点咨询。我们会为您提供详细的期刊信息和费用说明,以确保您能够做出明智的选择。
一般来说,我们推荐的期刊和您的专业方向、文章情况都是匹配的,极少出现稿件被拒的情况。如果稿件被拒,期刊编辑会提供详细的拒稿信和建议,以帮助您了解拒稿原因并改进您的稿件。关于退款政策,具体情况可能因期刊不同而异,请您咨询我们的工作人员以获取详细信息。